
Lissage PTZ : comment ça marche en 2026 (avec exemple)
 Hervé Voirin27 min de lecture
Dernière mise à jour :

15 ans en immobilier neuf (défiscalisation) · Conseiller en Gestion de Patrimoine certifié niveau II (Juriscampus, 2017) · ~300 foyers accompagnés
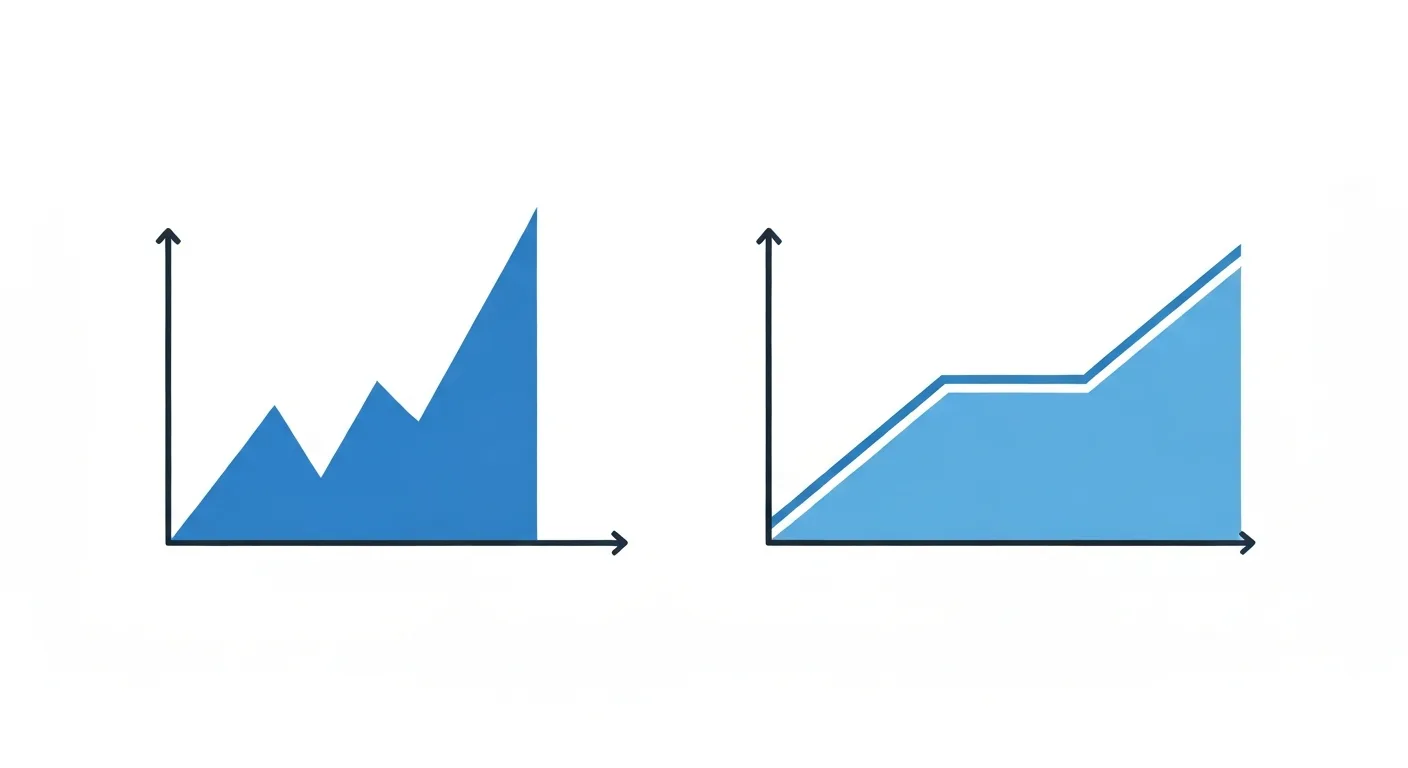
Le lissage du PTZ est un mécanisme proposé par la quasi-totalité des banques pour maintenir une mensualité stable sur toute la durée de votre prêt. Sans lui, vos mensualités peuvent bondir de 600 à 700 EUR du jour au lendemain à la fin du différé. Avec lui, vous payez le même montant chaque mois, du premier au dernier : sur un montage type à 250 000 EUR avec PTZ tranche 1, 958 EUR sur 25 ans, hors assurance. Pour obtenir la vôtre en 30 secondes : simulateur de lissage PTZ.
En bref
| Sans lissage | Avec lissage | |
|---|---|---|
| Pendant le différé (ex: 10 ans) | 610 EUR/mois (prêt principal seul) | 958 EUR/mois (prêt principal majoré) |
| Après le différé | 1 304 EUR/mois (+694 EUR d'un coup) | 958 EUR/mois (inchangé) |
| Choc de mensualité | +114% du jour au lendemain | 0% |
| Risque de surendettement | Élevé | Maîtrisé |
| Proposé ? | -- | Oui, quasi-systématiquement |
(Montants hors assurance emprunteur. Source : moteur de calcul stop-loyer, plan de financement lissé — prix 250 000 EUR, PTZ 125 000 EUR, prêt principal 125 000 EUR à 3,27 % sur 25 ans, taux d'hypothèse à réactualiser avec le taux réellement proposé.)
C'est grâce au lissage que la mensualité PTZ peut devenir inférieure au loyer : le mécanisme transforme un choc de +694 EUR/mois en charge stable. Faites le test d'éligibilité PTZ pour voir ce que ça donne sur votre projet.
Comment fonctionne le PTZ à 2 phases ?
Le PTZ n'est pas un prêt classique. Il fonctionne en deux phases distinctes, et c'est cette particularité qui crée le problème que le lissage résout.
Phase 1 : le différé de remboursement (mécanisme comptable interne)
Dans les textes, le PTZ inclut une phase de différé pendant laquelle le capital du PTZ n'est pas amorti, seulement le prêt principal. Attention : c'est un mécanisme comptable interne à la banque, pas votre mensualité réelle. Avec le lissage, votre mensualité client reste la même du premier au dernier mois dans la grande majorité des montages, et le différé réglementaire vous est invisible.
Le lissage a quand même une limite, et elle est arithmétique : c'est le prêt bancaire qu'on ajuste pour absorber le différé. Si le PTZ est très gros et le prêt bancaire petit, il n'y a pas assez de matière — il reste alors des paliers, et la banque corrige autrement (durée allongée, plan revu avec vous). Notre simulateur de lissage vous dit dans quel cas vous êtes et affiche, le cas échéant, le palier le plus élevé.
La durée de ce différé dépend de votre tranche de revenus : de 10 ans en tranche 1 à zéro en tranche 4 (grille détaillée ci-dessous). Plus votre tranche est basse, plus le différé est long. L'État vous donne plus de temps pour vous installer avant de commencer à rembourser.
Phase 2 : le remboursement du PTZ
À la fin du différé, vous commencez à rembourser le PTZ. Et comme c'est un prêt à taux zéro, vous ne remboursez que le capital emprunté, sans aucun intérêt. Mais le hic, c'est que ce remboursement s'ajoute à celui de votre prêt principal.
Et c'est là que ça se complique.
Quelle est la durée du PTZ en 2026 ?
La durée du PTZ varie de 10 à 25 ans selon votre tranche de revenus. Pourquoi c'est important pour le lissage ? Parce que c'est cette durée qui fixe le montant de vos mensualités PTZ. Et donc l'ampleur du choc que le lissage doit absorber.
| Tranche | Différé | Remboursement | Durée totale du PTZ | Quotité (neuf collectif et ancien avec travaux) |
|---|---|---|---|---|
| T1 (revenus les plus modestes) | 10 ans | 15 ans | 25 ans | 50 % |
| T2 | 8 ans | 12 ans | 20 ans | 40 % |
| T3 | 2 ans | 13 ans | 15 ans | 40 % |
| T4 (revenus les plus élevés) | 0 an | 10 ans | 10 ans | 20 % |
Attention à une confusion fréquente : la quotité dépend de la tranche, pas du type d'opération. La grille ci-dessus vaut aussi bien pour le neuf collectif que pour l'ancien avec travaux (art. D. 31-10-9 CCH). Seule la maison individuelle neuve de droit commun a des quotités réduites (30 / 20 / 20 / 10 %). Et cette quotité s'applique au coût d'opération retenu dans la limite d'un plafond, pas au prix affiché du bien.
Le lien avec le lissage est direct : un PTZ sur 25 ans avec 10 ans de différé crée un choc autrement plus violent qu'un PTZ sur 10 ans sans différé. C'est sur les tranches 1 et 2 que le lissage change tout. Sans lui, vous prenez une claque en année 11. Avec lui, vous ne sentez rien.
Pour vérifier votre tranche et la durée de PTZ qui s'applique à votre situation, consultez notre guide des conditions PTZ 2026. Cas particulier emprunteur senior : pour un primo-accédant à 60-62 ans, la durée 25 ans est souvent ramenée à 15-20 ans par la banque pour respecter les bornes ADI senior (voir notre guide PTZ retraite anticipée).
(Source : Décret 2025-299 du 29 mars 2025 -- Légifrance, article D. 31-10-11 CCH, service-public.fr)
La règle du 1/9ᵉ : quand le prix décide de votre tranche
Voilà une règle que personne ne vous explique, et qui décide pourtant de tout : différé, quotité, montant du PTZ. L'article D. 31-10-3-2 du CCH impose de retenir, pour déterminer votre tranche, le plus élevé entre votre revenu fiscal de référence N-2 et le neuvième du coût total de l'opération. En clair : revenu retenu = max(RFR, coût de l'opération / 9). Le coût total en question est celui du a de l'art. L31-10-4 CCH : frais de notaire et de garantie exclus.
Conséquence très concrète : un ménage à revenus modestes qui vise un bien cher peut basculer en tranche supérieure sans que ses revenus aient bougé d'un euro.
Exemple, celui du profil A détaillé plus bas : un célibataire à 22 000 EUR de RFR qui achète à 225 000 EUR. Le neuvième de l'opération vaut 25 000 EUR, donc c'est 25 000 EUR qui sont retenus, pas 22 000. Le moteur confirme que la tranche 1 tient — de justesse : un euro de prix en plus et le dossier bascule. Le même acheteur à 280 000 EUR se retrouve avec 31 111 EUR de revenu retenu, donc en tranche 3 : quotité 40 % au lieu de 50 %, et différé de 2 ans au lieu de 10.
C'est une règle anti-abus, et elle explique pourquoi deux acheteurs aux mêmes revenus n'ont pas le même PTZ. Croisez toujours votre RFR et votre prix dans le simulateur PTZ avant de vous fixer un budget.
Que se passe-t-il sans lissage ? Le choc de mensualité
On ne va pas se raconter de belles histoires. Prenons un exemple concret.
Le profil
- Couple avec 1 enfant, zone A (Nantes, classée A au zonage ABC en vigueur)
- Revenus : 45 000 EUR de RFR -- Tranche 1
- Achat : 250 000 EUR
- PTZ : 125 000 EUR (quotité 50 %, plafond d'opération 270 000 EUR non atteint)
- Prêt principal : 125 000 EUR à 3,27 % sur 25 ans (taux d'hypothèse à réactualiser avec le taux réellement proposé ; frais de notaire d'environ 2,5 %, soit 6 250 EUR, supposés couverts par l'apport)
- Différé PTZ : 10 ans
Sans lissage : le scénario catastrophe
| Période | Mensualité prêt principal | Mensualité PTZ | Total mensuel |
|---|---|---|---|
| Années 1 à 10 (différé) | 610 EUR | 0 EUR | 610 EUR |
| Années 11 à 25 (remboursement PTZ) | 610 EUR | 694 EUR | 1 304 EUR |
Le choc : le mois où le différé se termine, votre mensualité passe de 610 EUR à 1 304 EUR. C'est +694 EUR du jour au lendemain, soit une hausse de 114%.
Pendant 10 ans, votre budget familial s'est organisé autour de 610 EUR. Et un matin, sans prévenir, il faut trouver 694 EUR de plus. Chaque mois. Pendant 15 ans. Voilà pourquoi le lissage existe.
Simulez votre lissage PTZ
Notre outil de calcul détermine vos mensualités lissées avec le PTZ 2026. Découvrez votre budget réel, stable et prévisible. Gratuit.
Vérifier mon éligibilitéGratuit — Résultat immédiat — Sans engagement
Comment le lissage stabilise vos mensualités ?
Au lieu de rembourser le prêt principal à pleine charge pendant le différé puis d'ajouter le PTZ par-dessus, la banque répartit la charge sur toute la durée.
Pendant le différé, la banque augmente en interne les remboursements du prêt principal pour atteindre la mensualité cible. Côté client, vous ne voyez rien de cette répartition : un montant unique est prélevé chaque mois. Quand le remboursement du PTZ démarre, le prêt principal est déjà largement amorti : la ligne PTZ remplace ce que le prêt principal ne pèse plus. Le total ne bouge pas.
Avec lissage : le scénario idéal
Reprenons notre couple avec le même montage :
| Période | Mensualité prêt principal | Mensualité PTZ | Total mensuel |
|---|---|---|---|
| Années 1 à 10 (différé) | 958 EUR | 0 EUR | 958 EUR |
| Années 11 à 25 (remboursement PTZ) | 264 EUR | 694 EUR | 958 EUR |
Résultat : la mensualité reste à 958 EUR du premier au dernier mois, hors assurance. Pas de choc, pas de surprise. Le budget est prévisible sur 25 ans.
La comparaison côte à côte
| Sans lissage | Avec lissage | Différence | |
|---|---|---|---|
| Mensualité minimale | 610 EUR | 958 EUR | +348 EUR |
| Mensualité maximale | 1 304 EUR | 958 EUR | -346 EUR |
| Écart min/max | 694 EUR | 0 EUR | -- |
| Stabilité | Non | Oui | -- |
| Risque budgétaire | Élevé | Faible | -- |
En remboursant plus vite le capital du prêt principal dans la première moitié, le lissage réduit aussi le total des intérêts payés. Vous ne payez pas ce confort : vous le gagnez.
L'avis d'Hervé : "Sans lissage, le différé est une bombe à retardement : vous vivez bien dix ans, puis vous prenez une claque de 694 EUR par mois. Avec le lissage, vous payez une seule et même mensualité du début à la fin, point. C'est la base d'un montage intelligent — et si un intermédiaire vous présente deux mensualités différentes, 'avant' et 'après' le différé, fuyez. Ce n'est pas ce que vous paierez vraiment."
Comment la banque calcule-t-elle la mensualité lissée ?
C'est là que la plupart des simulateurs se trompent.
Le principe : une seule mensualité qui solde tous les flux
La mensualité lissée n'est pas une moyenne. C'est la mensualité constante dont la valeur actuelle, sur toute la durée du plan, égale exactement le capital emprunté — en tenant compte des intérêts qui courent sur le prêt bancaire pendant le différé du PTZ.
Traduit en français : la banque cherche le montant unique qui, prélevé chaque mois du premier au dernier, rembourse le prêt principal et le PTZ, intérêts compris.
Pourquoi une moyenne pondérée ne marche pas
Beaucoup de simulateurs approximent : ils font une moyenne pondérée des deux périodes. Ça a l'air raisonnable, c'est faux — une approximation qui oublie les intérêts courus pendant le différé sous-estime la mensualité. Et une mensualité sous-estimée, sur un dossier de primo-accédant, c'est le pire des scénarios : vous montez votre plan sur un chiffre trop bas, et la banque vous sort le vrai en rendez-vous. C'est pour ça que nos chiffres sortent du moteur de calcul, pas d'une formule de coin de table. Le simulateur de lissage PTZ affiche votre mensualité constante et sa décomposition par phase.
La formule d'un prêt amortissable classique
Pour comprendre la mécanique, il faut d'abord savoir calculer une mensualité de prêt ordinaire, sans PTZ. Elle tient en une ligne :
M = C × (t/12) / (1 − (1 + t/12)^(−n))
- M : mensualité hors assurance emprunteur (ADI), en euros
- C : capital emprunté, en euros
- t : taux nominal annuel en décimal (3,24 % = 0,0324). À ne pas confondre avec le TAEG, qui intègre frais de dossier, garantie et assurance, et qui doit rester sous le taux d'usure publié trimestriellement par la Banque de France
- n : durée totale en mois (25 ans = 300 mois)
Tous les calculateurs de banque ou de courtier partent de là. Rien de secret.
Ce que la durée change : 200 000 EUR empruntés
Avec une hypothèse de travail à 3,24 % de taux nominal (ordre de grandeur de marché, à réactualiser avec le taux réellement proposé) :
| Durée | Mensualité hors ADI | Coût total des intérêts |
|---|---|---|
| 20 ans (240 mois) | 1 133 EUR | environ 72 000 EUR |
| 25 ans (300 mois) | 974 EUR | environ 92 100 EUR |
| 27 ans (324 mois, cas de différé) | 927 EUR | environ 100 300 EUR |
Passer de 20 à 25 ans, vous gagnez environ 159 EUR/mois de budget. Mais ça vous coûte environ 20 000 EUR d'intérêts en plus. C'est un arbitrage, pas un cadeau. La durée maximale est de 25 ans, portée à 27 ans uniquement dans les cas de différé prévus par le HCSF (VEFA, contrat de construction, ancien avec travaux d'au moins 10 % du coût total).
Ce que le taux change : 200 000 EUR sur 25 ans
| Taux nominal | Mensualité hors ADI |
|---|---|
| 3,00 % | 948 EUR |
| 3,24 % | 974 EUR |
| 3,50 % | 1 001 EUR |
Un demi-point d'écart entre 3,00 % et 3,50 %, c'est environ 53 EUR/mois. Mis bout à bout, 15 900 EUR sur 25 ans. Négocier son taux, même à quelques centièmes, ce n'est pas du détail.
Exemple complet avec tableau de mensualités
Pour bien visualiser l'effet du lissage, voici le même montage déroulé année par année, tel qu'il sort du moteur de calcul.
Les hypothèses
- Achat : 250 000 EUR en zone A (Nantes)
- PTZ : 125 000 EUR, différé 10 ans, remboursement sur 15 ans
- Prêt principal : 125 000 EUR à 3,27 % sur 25 ans (taux d'hypothèse à réactualiser avec le taux réellement proposé ; frais de notaire d'environ 2,5 %, soit 6 250 EUR, supposés couverts par l'apport)
- Lissage : mensualité constante de 958 EUR, hors assurance
Tableau des mensualités (avec lissage)
| Année | Prêt principal | PTZ | Mensualité totale | Capital restant dû (prêt) | Capital restant dû (PTZ) |
|---|---|---|---|---|---|
| 1 | 958 EUR | 0 EUR | 958 EUR | 117 477 EUR | 125 000 EUR |
| 3 | 958 EUR | 0 EUR | 958 EUR | 101 674 EUR | 125 000 EUR |
| 5 | 958 EUR | 0 EUR | 958 EUR | 84 805 EUR | 125 000 EUR |
| 8 | 958 EUR | 0 EUR | 958 EUR | 57 342 EUR | 125 000 EUR |
| 10 (fin du différé) | 958 EUR | 0 EUR | 958 EUR | 37 481 EUR | 125 000 EUR |
| 11 | 264 EUR | 694 EUR | 958 EUR | 35 512 EUR | 116 667 EUR |
| 15 | 264 EUR | 694 EUR | 958 EUR | 26 962 EUR | 83 333 EUR |
| 20 | 264 EUR | 694 EUR | 958 EUR | 14 579 EUR | 41 667 EUR |
| 25 | 264 EUR | 694 EUR | 958 EUR | 0 EUR | 0 EUR |
Deux phases, une seule mensualité. Années 1 à 10 : vous remboursez le prêt principal à mensualité majorée, le PTZ dort, et le capital bancaire fond vite — il est déjà passé sous les 37 500 EUR à la fin du différé. Années 11 à 25 : le prêt principal ne pèse plus que 264 EUR, le PTZ prend le relais à 694 EUR, total inchangé. Les deux prêts s'éteignent au même moment, au mois 300 : c'est la signature d'un lissage bien calibré.
Calculez vos mensualités lissées
Notre outil de calcul PTZ intègre automatiquement le lissage. Découvrez votre mensualité stable sur toute la durée du prêt. Gratuit.
Vérifier mon éligibilitéGratuit — Résultat immédiat — Sans engagement
Trois profils vérifiés au moteur de calcul
Trois situations qui ne se ressemblent pas, passées au moteur PTZ officiel puis au moteur de plan de financement. Taux d'hypothèse : 3,50 %. Toutes les mensualités sont hors assurance emprunteur.
| A — célibataire | B — couple | C — famille de 3 | |
|---|---|---|---|
| Zone | A (Villeurbanne, Lyon, Bordeaux, Nantes) | B1 (Angers, Tours, Le Mans, Caen) | B2 (Tarbes, Agen, Niort, Carcassonne) |
| Opération | T1 neuf, 225 000 EUR | T2 neuf, 245 000 EUR | ancien 146 250 EUR + 48 750 EUR de travaux |
| RFR N-2 | 22 000 EUR | 38 000 EUR | 48 000 EUR |
| Tranche / quotité | Tranche 1, 50 % | Tranche 2, 40 % | Tranche 3, 40 % |
| Plafond d'opération | 150 000 EUR | 202 500 EUR | 198 000 EUR |
| Montant PTZ | 75 000 EUR | 81 000 EUR | 78 000 EUR |
| Différé / amortissement | 10 ans / 15 ans | 8 ans / 12 ans | 2 ans / 13 ans |
| Prêt principal | 150 000 EUR sur 25 ans | 164 000 EUR sur 20 ans | 117 000 EUR sur 15 ans |
| Sans lissage, pendant le différé | 751 EUR | 951 EUR | 837 EUR |
| Sans lissage, après le différé | 1 168 EUR | 1 514 EUR | 1 337 EUR |
| Mensualité lissée constante | 957 EUR | 1 241 EUR | 1 254 EUR |
Trois lectures. Sur le profil A, le lissage coûte 206 EUR/mois de plus que le scénario non lissé pendant dix ans, et les rend ensuite ; sans PTZ du tout il faudrait emprunter les 225 000 EUR au taux du marché, soit environ 1 126 EUR/mois — l'écart de 169 EUR/mois mesure l'apport réel du dispositif. Le profil B, cœur du marché des primo-accédants, prendrait sans lissage +563 EUR d'un coup en année 9 ; on revient plus bas sur ce que ça donne face aux 35 %. Le profil C n'a que 2 ans de différé, donc peu de matière à étaler : plus le différé est court, moins le lissage change de choses.
Rappel sur l'ancien : le PTZ avec travaux n'existe qu'en zones B2 et C, avec des travaux d'au moins 25 % du coût total et une classe DPE D atteinte avant ou après travaux (un logement déjà classé D à l'achat remplit la condition). Détails : PTZ ancien avec travaux en B2 et C.
Le lissage est-il obligatoire ?
Non, le lissage n'est pas une obligation légale. Aucun texte n'impose aux banques de lisser les échéances : c'est une pratique bancaire, pas une règle du Code de la construction. Elles le proposent quasi-systématiquement parce qu'il sécurise le dossier et réduit le risque de défaut, et il s'applique à tous les prêts du montage.
Deux réflexes : demandez-le explicitement et vérifiez que la mensualité unique figure en toutes lettres sur votre offre. Si votre interlocuteur vous présente deux mensualités différentes sans parler de lissage, posez la question et ne lâchez pas. Si le sujet vous dépasse, c'est typiquement là qu'un intermédiaire sert à quelque chose : courtier ou banque pour un PTZ.
Le lissage avec 3 prêts : PTZ + Action Logement + prêt principal
Le lissage prend tout son sens quand vous cumulez plusieurs prêts aidés.
Cas 1 : le couple de Nantes, avec Action Logement
Reprenons l'achat à 250 000 EUR en zone A, l'un des conjoints mobilisant le prêt Action Logement.
| Prêt | Montant | Taux | Durée | Différé |
|---|---|---|---|---|
| PTZ | 125 000 EUR | 0% | 25 ans | 10 ans |
| Action Logement | 30 000 EUR | 1 % (taux commercial en vigueur au 1er août 2026, à revérifier) | 25 ans | 0 an |
| Prêt principal | 95 000 EUR | 3,27 % (taux d'hypothèse) | 25 ans | 0 an |
Sans lissage, vous auriez :
- Années 1-10 : 464 EUR (principal) + 113 EUR (Action Logement) = 577 EUR
- Années 11-25 : 464 + 113 + 694 EUR (PTZ) = 1 271 EUR
Avec lissage, la mensualité se stabilise à 925 EUR sur toute la durée, hors assurance. Le prêt Action Logement à 1 % étant déjà très peu cher, son intégration au montage fait baisser la mensualité lissée de 958 à 925 EUR.
Un point de vigilance : le prêt Action Logement peut courir plus longtemps que le reste du plan. Dans ce cas la mensualité n'est constante que jusqu'à l'extinction des deux autres prêts, puis il reste une petite queue Action Logement. Soit on aligne sa durée sur celle du plan, soit on l'anticipe — demandez laquelle des deux options figure sur votre offre.
Cas 2 : famille de 4 en zone B1, avec PAS et Action Logement
Un couple avec deux enfants en zone B1, 50 000 EUR de RFR cumulé (sous le plafond de la zone pour 4 personnes, art. D. 31-10-3-1 CCH), achète un T4 neuf à 261 000 EUR. Trois prêts, trois taux :
| Prêt | Montant | Taux | Durée |
|---|---|---|---|
| PTZ (tranche 2, quotité 40 %) | 104 400 EUR | 0 % | 20 ans, différé 8 ans |
| Action Logement | 30 000 EUR | 1 % (taux commercial en vigueur au 1er août 2026, à revérifier) | alignée sur le plan |
| Prêt d'accession sociale (PAS) | 126 600 EUR | 3,20 % (taux d'hypothèse) | 20 ans |
Le plafond d'opération de la zone B1 pour 4 personnes est de 283 500 EUR : il n'est pas atteint ici, donc la quotité de 40 % s'applique au prix — d'où les 104 400 EUR de PTZ.
Mensualité lissée : 1 231 EUR/mois, hors assurance, du premier au dernier mois. Avec une hypothèse de travail de 4 513 EUR de revenus nets pour le foyer, le taux d'effort ressort à 27,3 %. Confortablement sous les 35 %.
C'est l'intérêt de l'empilement : 0 % sur le PTZ, 1 % sur Action Logement, 3,20 % sur le PAS — le coût moyen de l'ensemble tombe très en dessous d'un financement bancaire seul. Pour aller plus loin : cumuler PTZ et Action Logement et le prêt d'accession sociale.
L'assurance emprunteur s'applique sur la totalité
Règle invariable, quel que soit le nombre de prêts : l'assurance emprunteur porte sur la totalité du capital emprunté, PTZ et Action Logement compris. Sur le cas 2, la banque assure les 261 000 EUR cumulés, pas les seuls 126 600 EUR de PAS. Depuis la loi Lemoine du 28 février 2022, vous pouvez la résilier à tout moment et passer en délégation.
L'avis d'Hervé : "Le montage PTZ + Action Logement + lissage, c'est le trio gagnant du primo-accédant : une grosse partie du projet empruntée entre 0 et 1 %, et la banque lisse le tout pour que vous ne sentiez rien quand le PTZ entre en remboursement. Demandez le tableau lissé. Une mensualité, une durée, constante. Si votre banquier ne sait pas vous la sortir, il y a un problème — et ce n'est pas le vôtre."
Lissage et taux d'endettement HCSF : la vraie démonstration
Là, il faut être honnête, parce que c'est exactement le passage où le web raconte n'importe quoi.
Ce que dit la règle
Le Haut Conseil de Stabilité Financière limite le taux d'endettement à 35 % des revenus nets, assurance comprise, et la durée à 25 ans (27 ans dans les cas de différé). C'est contraignant depuis le 1er janvier 2022. Les banques disposent d'une marge de flexibilité de 20 % de leur production trimestrielle, dont au moins 70 % doit aller à des résidences principales, et au moins 30 % de ces 70 % à des primo-accédants. Autrement dit : 80 % de la production doit respecter strictement les critères. Source : décisions HCSF n° D-HCSF-2021-7 du 29 septembre 2021 et n° D-HCSF-2023-02 du 29 juin 2023, economie.gouv.fr.
Le lissage améliore le taux d'effort — mais il ne fait pas de miracle
Le point qui compte : le taux d'endettement s'évalue sur la mensualité lissée, pas sur la plus haute des deux périodes. Reprenons le profil B (couple zone B1, 245 000 EUR), avec une hypothèse de 3 300 EUR de revenus nets mensuels :
| Scénario | Mensualité | Taux d'effort |
|---|---|---|
| Sans lissage, après le différé | 1 514 EUR | 45,9 % — refus assuré |
| Avec lissage, hors assurance | 1 241 EUR | 37,6 % |
| Avec lissage + assurance bancaire 0,30 %/an | 1 302 EUR | 39,5 % |
| Avec lissage + délégation d'assurance 0,15 %/an | 1 271 EUR | 38,5 % |
Le lissage fait tomber l'effort de 45,9 % à 37,6 %. C'est énorme. Mais le dossier ne passe pas sous les 35 % « en dur » pour autant, et il faut le dire : à ce niveau de revenus, ce couple doit apporter du capital, allonger la durée, viser un prix plus bas, ou passer par la marge de flexibilité — qui n'est jamais automatique et se joue sur le reste du dossier (apport, stabilité des revenus, reste à vivre).
Le lissage est nécessaire, il n'est pas suffisant. Toute page qui vous explique qu'il « fait passer un dossier de 46 % à 35 % » vous vend une histoire. Vérifiez votre propre taux d'effort avec notre outil de taux d'endettement et votre budget maximum avec le calculateur de capacité d'emprunt.
Lissage ou différé non lissé : lequel choisir ?
| Critère | Lissage (mensualité constante) | Différé non lissé (deux mensualités) |
|---|---|---|
| Mensualité pendant le différé | Plus élevée (profil B : 1 241 EUR) | Plus faible (profil B : 951 EUR) |
| Mensualité après le différé | Identique (1 241 EUR) | Plus élevée (1 514 EUR) |
| Choc en fin de différé | Zéro | Jusqu'à +114 % de la mensualité (montage type : de 610 à 1 304 EUR) |
| Prévisibilité du budget | Parfaite sur toute la durée | Mauvaise : deux périodes distinctes |
| Taux d'endettement HCSF | Calculé sur la mensualité lissée | Calculé sur la mensualité la plus haute (pénalisant) |
| Risque de défaut perçu par la banque | Faible | Élevé |
| Cas d'usage | La quasi-totalité des primo-accédants | Cas très spécifiques |
Le seul cas où un différé non lissé se défend : vous êtes certain d'une hausse de revenus substantielle à la fin du différé. Et encore, il faudrait que la banque accepte un dossier dont le profil d'endettement se détériore en cours de route — elle le fait rarement. Dans la quasi-totalité des cas, le lissage gagne.
Les 5 erreurs à éviter dans une simulation avec PTZ
1. Oublier les frais de notaire. Le PTZ se calcule sur le prix du bien, frais exclus — mais votre plan de financement, lui, doit les intégrer : environ 2 à 3 % dans le neuf, 7 à 8 % dans l'ancien. Chiffrage : calculateur de frais de notaire.
2. Se fier à une simulation non lissée. Deux mensualités affichées = une simulation qui ne décrit pas ce que vous paierez.
3. Ne pas compter l'enfant à naître. Passer de 2 à 3 personnes peut changer votre tranche et relever votre plafond d'opération, donc votre PTZ. Détails : PTZ et enfant à naître.
4. Ignorer le prêt d'accession sociale. Le PAS peut remplacer le prêt bancaire classique à des conditions plus favorables et se cumule avec le PTZ. Certaines banques le proposent d'office, d'autres non. Posez la question.
5. Oublier l'assurance emprunteur. Elle porte sur la totalité du capital, PTZ inclus, et entre dans le calcul des 35 %. Une simulation hors assurance n'est pas une simulation de ce que vous paierez.
FAQ
Combien coûte le lissage du PTZ ?
Le lissage ne coûte rien en supplément. Vous payez une mensualité unique et constante sur toute la durée, et le coût total des intérêts du prêt principal est au moins égal, souvent inférieur, à celui d'un montage non lissé. En remboursant plus vite le capital du prêt bancaire dans la première moitié, le lissage réduit la base sur laquelle courent les intérêts futurs.
Que se passe-t-il si je rembourse mon PTZ par anticipation ?
Vous pouvez rembourser votre PTZ par anticipation, en totalité ou en partie, sans frais ni pénalité : l'indemnité légale est plafonnée à un semestre d'intérêts au taux du prêt, donc nulle sur un prêt à taux zéro (article R. 313-25 du Code de la consommation). Le lissage est alors recalculé et la mensualité du prêt principal peut être ajustée. Contactez votre banque pour les modalités.
Quel est le choc de mensualité sans lissage ?
Sans lissage, la mensualité peut augmenter de 50 à 114 % du jour au lendemain à la fin du différé. Sur notre montage type (250 000 EUR, PTZ tranche 1 avec 10 ans de différé), le choc est de +694 EUR par mois : de 610 à 1 304 EUR. C'est exactement ce que le lissage élimine.
Toutes les banques pratiquent-elles le lissage du PTZ ?
Quasiment toutes les banques agréées PTZ le proposent, avec des qualités variables : les grandes banques de réseau le maîtrisent bien, certaines banques en ligne sont moins à l'aise sur les montages multi-prêts. Demandez à voir le tableau d'amortissement lissé avant de signer.
Le lissage modifie-t-il la durée totale de remboursement ?
Non. Le lissage ne rallonge ni ne raccourcit la durée des prêts pris individuellement. Le PTZ garde la durée fixée par votre tranche (10 à 25 ans selon T1 à T4), le prêt principal garde sa durée contractuelle. Le lissage agit uniquement sur l'ordre et le rythme d'amortissement du capital. Source : article D. 31-10-11 CCH.
Sources et références officielles
- Légifrance -- Décret 2025-299 du 29 mars 2025 -- barèmes PTZ en vigueur
- Légifrance -- Article D. 31-10-11 du CCH -- durées de différé et de remboursement
- Légifrance -- Article D. 31-10-3-2 du CCH -- règle du neuvième du coût de l'opération
- Légifrance -- articles D. 31-10-3-1 (plafonds de ressources), D. 31-10-9 (tranches et quotités) et D. 31-10-10 (plafond de coût d'opération) du CCH
- Service-public.fr -- le prêt à taux zéro -- conditions d'éligibilité et fonctionnement
- HCSF -- mesure relative à l'octroi de crédits immobiliers -- seuil de 35 %, durée, marge de flexibilité
- Moteur de calcul stop-loyer (moteur PTZ officiel + plan de financement lissé) -- toutes les mensualités citées dans cet article
Voir l'effet du lissage sur votre mensualité ? Simulez votre plan de financement indicatif : montant PTZ, mensualité lissée, tableau d'amortissement et taux d'endettement. Et pour le dispositif dans son ensemble, notre guide complet PTZ 2026.
Outils PTZ associés
- Simulateur de lissage PTZ : votre mensualité unique et sa décomposition par phase
- Simulateur PTZ rapide : montant PTZ et mensualité en 30 secondes
- Capacité d'emprunt avec PTZ : votre budget immobilier total, prêts aidés compris
- Comment calculer le montant du PTZ : formule officielle, quotités et exemples
- Barèmes PTZ 2026 : plafonds de ressources et de coût d'opération par zone
- Test d'éligibilité PTZ gratuit : votre éligibilité en 2 minutes, sans engagement
Combien pouvez-vous emprunter ?
Estimation en 10 secondes, conforme HCSF
Mandataire d'intermédiaire en opérations de banque et en services de paiement (MIOBSP) et mandataire en assurance (MIA), inscrit à l'ORIAS sous le n° 26008261 (mandant Courtier d'Avenir) ; spécialiste immobilier neuf & PTZ — Fondateur Stop Loyer
Fondateur de Stop-Loyer.fr, Hervé Voirin accompagne les familles locataires vers la propriété dans le neuf, le Prêt à Taux Zéro comme levier central. Fort de plus de 15 ans dans l'immobilier neuf — résidence principale comme investissement — et de plus de 300 foyers accompagnés, il a aussi exercé comme courtier IOBSP à la Centrale de Financement, où il a monté des prêts à taux zéro pour des primo-accédants. Aujourd'hui mandataire en courtage de crédit immobilier (MIOBSP) et en assurance (MIA) — inscrit à l'ORIAS sous le n° 26008261 —, il réunit conseil, financement et programmes neufs en un seul interlocuteur, du premier rendez-vous à la remise des clés. Conseiller en Gestion de Patrimoine certifié niveau II (Juriscampus, 2017) et titulaire de la carte professionnelle T, il est aussi fondateur d'Expert IA Entreprise Solutions (Nancy).
Publié le 20 février 2026 · Mis à jour le 8 septembre 2026
Vous avez les infos. Place aux chiffres.
Résultat immédiat, gratuit et sans engagement.
Articles lies
50 métropoles PTZ : classement des prix et mensualités
Comparatif des 50 plus grandes villes de France : prix neuf, mensualités PTZ, accessibilité. De 543 EUR/mois à Saint-Étienne à 1 643 EUR/mois en Hauts-de-Seine.
Calcul PTZ 2026 : la formule et jusqu'à 180 000 €
La formule PTZ : montant retenu × quotité. Exemple vérifié : 121 500 € en zone B1. Jusqu'à 180 000 € possibles. Le simulateur calcule votre montant.
PSLA 2026 : jusqu'à 90 000 € d'économie sur votre neuf
Louer d'abord, acheter ensuite son logement neuf : le PSLA cumule TVA à 5,5 %, exonération de taxe foncière 15 ans et PTZ. Jusqu'à 90 000 € économisés.